Innhold i artikkelen
Meld en mulig forsikringsskade med fakta om hendelsen. Dekning må avgjøres ut fra årsak, avtale og skadeomfang. At det lekker, betyr ikke at hele taket skal skiftes på forsikringen.
Begrens skaden uten å utsette deg for fare
Ved aktiv vanninntrengning bør du kontakte forsikringsselskapet og få avklart trygg skadebegrensning. Samle bilder av berørte rom og takets tilgjengelige deler, tidspunkt og hva som skjedde. Ikke gå opp på et skadet tak for å skaffe et bedre bilde.
Ta vare på kvitteringer og dokumentasjon for avtalte strakstiltak. Be om selskapets veiledning når skadeomfanget er uklart. I sin skadeveiledning beskriver If at dekning vurderes etter at skaden er meldt; deres svar avgjør ikke en annen forsikringsavtale.
Skill årsaken fra følgeskaden
En skadet overgang, slitt tekking og en bestemt værhendelse er forskjellige forhold. Dokumenter hva fagpersonen faktisk finner, og hvilke deler av undersøkelsen som er usikre. Unngå å fastsette skadeårsak bare ut fra et innvendig fuktmerke.
Be vurderingen skille mellom utbedring av inntrengningsstedet og skade på undertak, isolasjon eller rommet under. Selskapet må forklare hvilke deler som omfattes av din avtale. Vedlikeholdsbehov og oppgradering kan være egne kostnader.
Trykk på et punkt for å se hva det er
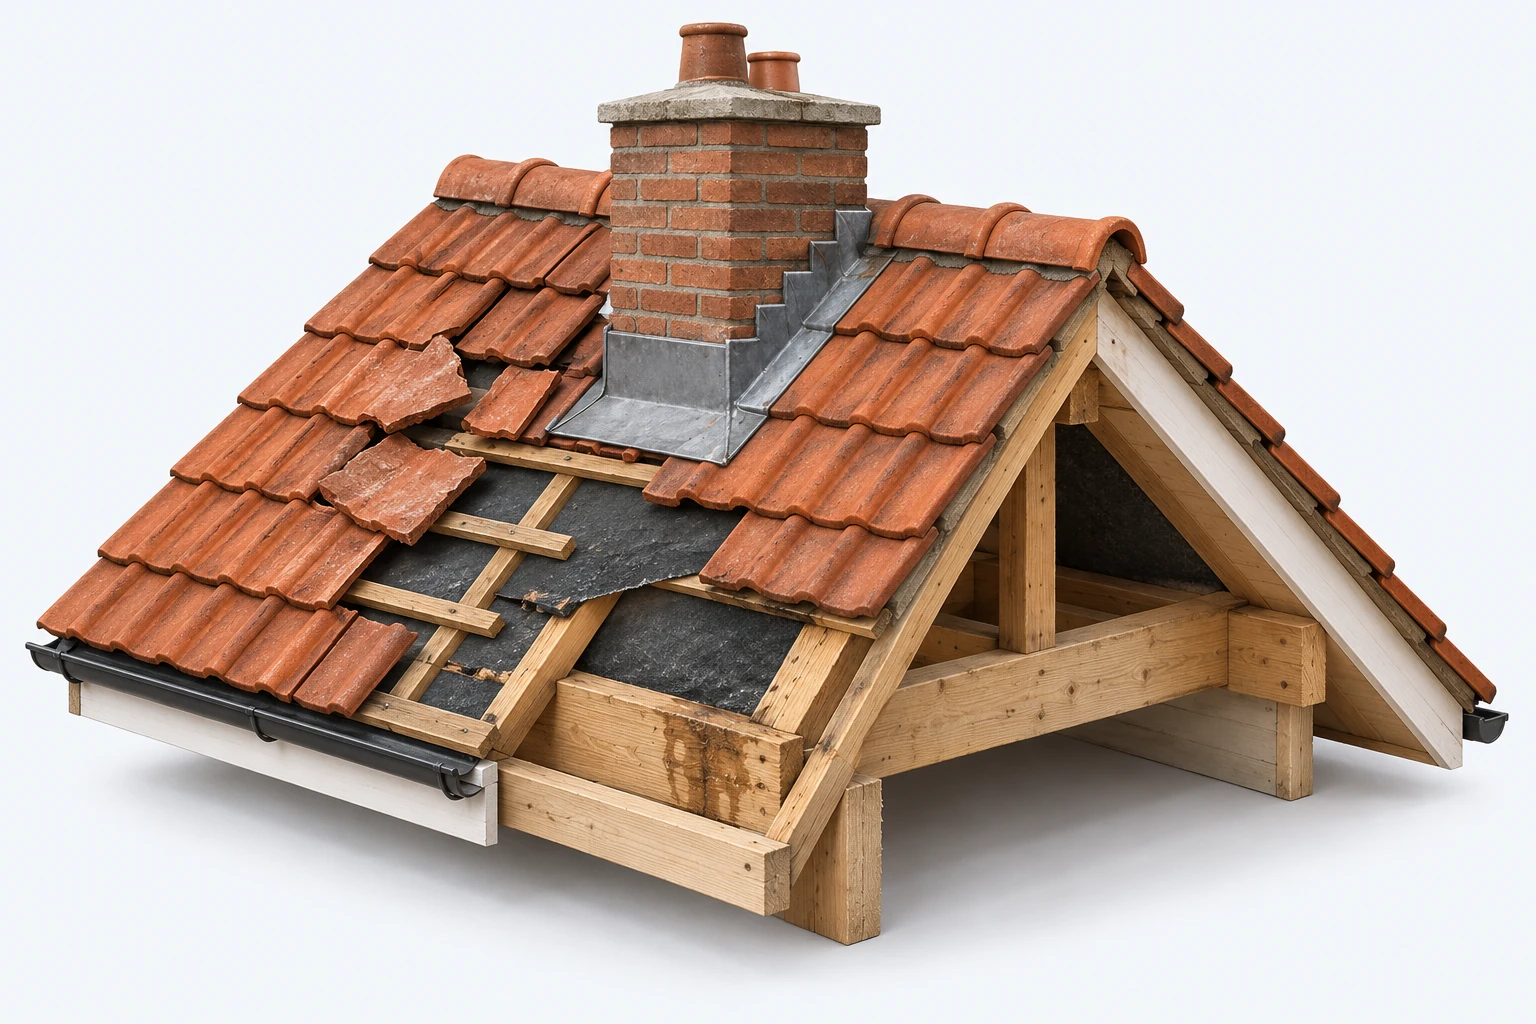
Overganger ved pipe er egne kontrollpunkter. Årsaken må dokumenteres og kan ikke fastslås fra et fuktmerke alene.
En synlig skade inne sier ikke alene hvor vannet kommer inn. Undersøkelsen må knytte årsak og berørte deler sammen.
Samle én sporbar skadeoversikt
Dette er en dokumentasjonsliste, ikke et løfte om forsikringsdekning. Unngå å blande vurderingen av årsak med et ønske om oppgradering.
| Opplysning | Hva du bør registrere |
|---|---|
| Hendelse/tidslinje | Når skaden ble oppdaget og relevante vær-/hendelsesopplysninger. |
| Plassering og bilder | Oversiktsbilder og detaljer som kan knyttes til samme takfelt/rom. |
| Tidligere forhold | Leggeår, vedlikehold, kjente skader og tidligere reparasjoner. |
| Skadebegrensning | Hva som er utført, av hvem og med kvitteringer. |
| Faglig undersøkelse | Funn, årsaksvurdering, usikkerhet og foreslått avgrensning. |
| Tilbud/faktura | Hva som gjelder skadeutbedring og hva som er eget tilvalg. |
Les begrunnelsen for oppgjøret
Be om å få skilt dekning etter vilkårene, årsaksvurdering, omfang, verdsettelse og egenandel. Et avvik i tilbudssum kan være et mengdespørsmål, ikke nødvendigvis uenighet om hele skaden.
Vi kan ikke fastslå dekning fra ett generelt forsikringsvilkår eller fra et bilde. Det er den aktuelle avtalen, hendelsen og dokumentasjonen som må vurderes av selskapet.
Hold skadeutbedring og egne oppgraderinger atskilt
Ønsker du etterisolering, nytt vindu eller et annet materiale mens taket er åpent, bør dette fremgå som egne bestillinger. Da blir det tydelig hvilke kostnader som gjelder skaden og hvilke valg du selv betaler for.
Avklar med selskapet hvordan funn underveis skal dokumenteres og hvem som kan godkjenne endringer. Behold samme saksnummer på rapport, bilder og kostnadsoversikt.
Hvis du er uenig
Formuler hva uenigheten gjelder: årsak, hvilke deler som er skadet, prisgrunnlag eller bruk av et vilkår. Knytt innsigelsen til dokumentene og be om et begrunnet skriftlig svar og informasjon om klageveien.
Skaderapport, skadebegrensning og et mulig senere takbytte bør kunne leses hver for seg. Da blir det tydelig hvilke kostnader du ber om vurdering av.
Spørsmål og svar
Dekker forsikringen alt når taket lekker?
Det kan ikke avgjøres generelt. Årsak, hendelse, vilkår og dokumenterte skadefølger må vurderes.
Bør jeg vente med all skadebegrensning på svar?
Unngå fare og begrens skade etter forsikringsselskapets veiledning. Dokumenter det som gjøres og avklar videre arbeid.
Er et dyrere nytt materiale automatisk med i oppgjøret?
Ikke automatisk. Skill nødvendig skadeutbedring fra egne oppgraderinger og avklar prisgrunnlaget.
Les videre
Kilder og prisgrunnlag
Kildene under gjelder faglige vilkår og vurderinger. Artikkelen fastsetter ikke en pris for det konkrete tiltaket.